Unidas livre sem entrada: como funciona e quando vale a pena
Unidas livre sem entrada é uma busca comum entre quem deseja usar um carro novo ou seminovo sem desembolsar o valor de uma entrada, mas a expressão pode levar a interpretações diferentes. Em geral, ela se refere à contratação de um veículo por assinatura ou locação de longo prazo, com pagamento de uma mensalidade e sem compra do automóvel. Isso não significa, necessariamente, que qualquer pessoa será aprovada sem análise ou que não haverá custos iniciais: disponibilidade, perfil do cliente, modelo, prazo e condições comerciais influenciam a proposta. Antes de contratar, vale entender o que está incluído, quais despesas continuam sob responsabilidade do usuário e como comparar o custo total com outras formas de acesso a um carro. A RM Drive é uma consultoria independente que analisa opções de carros por assinatura para pessoas físicas e empresas e pode ajudar a comparar planos de acordo com a necessidade real de cada cliente.
O primeiro ponto é distinguir assinatura de financiamento. No financiamento, o cliente compra o veículo parceladamente, pode precisar dar entrada e assume despesas como documentação, seguro, manutenção e desvalorização, conforme a situação. Na assinatura, a empresa mantém a propriedade do carro e o cliente paga pelo direito de utilizá-lo durante um período definido. O pacote pode incluir itens como documentação, proteção ou seguro, manutenção preventiva e assistência, mas a composição varia conforme o plano. Por isso, ao pesquisar Unidas livre sem entrada, não se deve concluir que todos os custos estão cobertos apenas pelo nome da oferta. É essencial conferir a proposta e o contrato, sobretudo os limites de cobertura, as franquias e as regras de uso.
A ausência de entrada pode ser interessante para quem prefere preservar o dinheiro disponível, evitar imobilizar uma quantia elevada e organizar os gastos em uma mensalidade. Pense em uma profissional que precisa do carro para visitar clientes e não quer comprometer a reserva financeira com a compra. Uma assinatura pode oferecer previsibilidade e reduzir tarefas ligadas à administração do veículo, desde que o plano seja adequado ao uso. Por outro lado, não pagar entrada não significa que a alternativa será sempre mais barata. A mensalidade, o prazo mínimo, a quilometragem contratada e eventuais cobranças por danos ou excedentes precisam entrar na conta. O valor deve ser avaliado em relação ao serviço oferecido e ao período de utilização, não apenas comparado com uma parcela de financiamento.
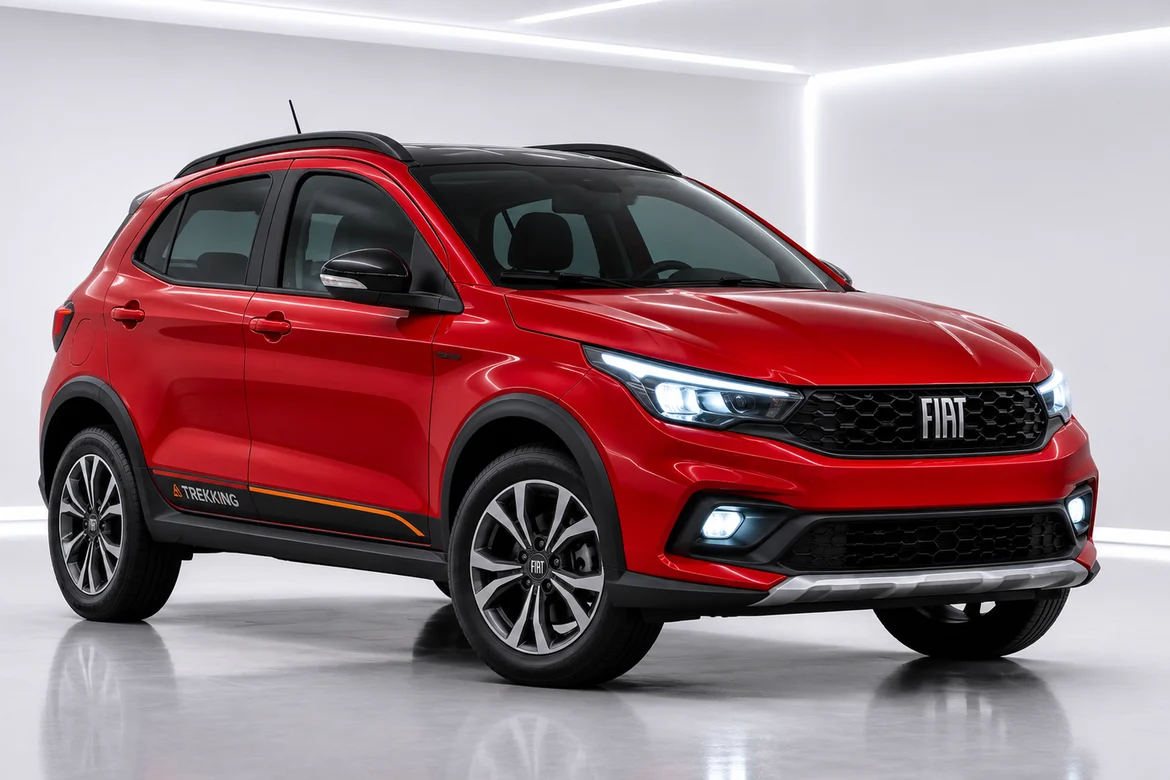
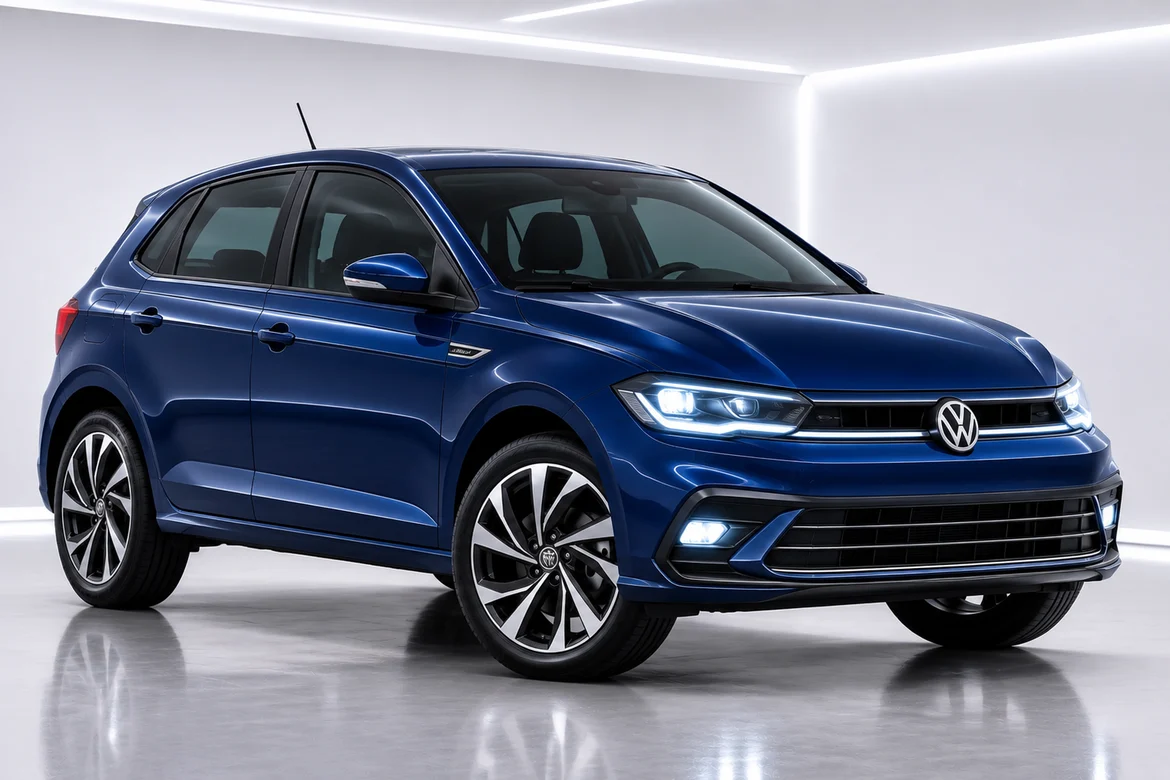
Para entender se Unidas livre sem entrada combina com seu caso, comece estimando a quilometragem mensal. Um plano com limite baixo pode ter preço anunciado mais atraente, mas gerar cobrança adicional se o veículo rodar além do permitido. Considere também o prazo: contratos longos podem apresentar uma mensalidade diferente dos contratos mais curtos, mas reduzem a flexibilidade para quem talvez precise encerrar o uso antes. Verifique os modelos disponíveis, o prazo de entrega, a região de atendimento e as condições para troca ou substituição do carro. Se o uso for principalmente urbano, um compacto pode atender com custo menor; para uma família que viaja com frequência, espaço no porta-malas, conforto e segurança podem justificar outra categoria. O melhor plano é o que se ajusta ao uso previsível, e não simplesmente o de menor preço divulgado.
A comparação financeira deve considerar mais do que a mensalidade. Em uma compra financiada, some entrada, parcelas, documentação, seguro, manutenção, impostos e a provável desvalorização, descontando o valor de revenda estimado. Na assinatura, contabilize as mensalidades, eventuais taxas iniciais, combustível, estacionamento, pedágios, multas, franquias e cobranças que não estejam incluídas. As condições mudam de acordo com o contrato e a legislação aplicável, então não é seguro presumir que tributos, proteção ou todos os serviços estejam cobertos. Uma planilha simples pode ajudar: registre o custo previsto para cada alternativa durante o mesmo período e com quilometragem semelhante. Se a assinatura incluir serviços que seriam contratados separadamente na compra, compare-os de forma equivalente; se não incluir, acrescente esses valores ao cálculo.
Antes de fechar, leia com atenção a proposta e o contrato. Confirme a mensalidade, a duração, a quantidade de quilômetros, a política de excedente e o que ocorre em caso de avaria. Entenda se existe franquia, quais situações são excluídas da proteção e como funciona a assistência em caso de pane ou sinistro. Pergunte ainda sobre manutenção, veículo reserva, condutores autorizados, uso por terceiros, viagens para outras regiões e procedimentos de devolução. É importante saber como será feita a vistoria de entrega e de retorno, pois danos além do desgaste considerado normal podem resultar em cobrança. Guarde a proposta, o contrato e os registros de atendimento. Se algo não estiver claro, peça a explicação por escrito antes de confirmar a contratação; condições específicas devem ser verificadas diretamente com a empresa responsável pelo plano.
A avaliação cadastral também merece atenção. Não se deve interpretar a expressão Unidas livre sem entrada como promessa automática de aprovação, contratação sem análise ou ausência de garantias. A empresa pode solicitar documentos, avaliar crédito e exigir requisitos de elegibilidade, que variam conforme a modalidade e o perfil do contratante. Para pessoa física, vale perguntar quais documentos são necessários e se há condições específicas para condutores adicionais. Para empresas, é útil confirmar o processo de cadastro, os limites de veículos e a forma de faturamento. Também é prudente verificar a disponibilidade do modelo e se o preço informado é válido para a cidade, o prazo e a quilometragem desejados. Uma cotação personalizada evita tomar decisões com base em anúncios que não correspondem às condições finais.
Um exemplo ajuda a visualizar a decisão. Imagine alguém que roda cerca de 800 quilômetros por mês, quer usar o carro por dois anos e prefere não lidar diretamente com seguro e revisões. Um plano que inclua serviços relevantes e ofereça limite de quilometragem compatível pode ser conveniente, mesmo que sua mensalidade pareça superior à parcela de um financiamento isoladamente. Já para uma pessoa que roda muito, pretende ficar vários anos com o mesmo veículo ou tem condições de comprar à vista, adquirir o carro pode fazer sentido, especialmente depois de comparar manutenção, proteção e revenda. Uma empresa que precisa ampliar a frota por um projeto temporário também pode valorizar a previsibilidade de prazo e custos. Em todos os casos, a decisão depende dos números e das regras efetivas, não de uma vantagem universal atribuída à assinatura.
Perguntas frequentes sobre Unidas livre sem entrada: é possível contratar sem pagar entrada? A modalidade pode dispensar uma entrada como a de um financiamento, mas podem existir análise cadastral, exigências e custos definidos na proposta; confirme o que será cobrado no início. A mensalidade inclui seguro e manutenção? Isso depende do plano. Confira quais serviços estão incluídos, limites, franquias e exclusões antes de assinar. Posso escolher qualquer modelo? A oferta depende da disponibilidade, da região, do prazo e das condições comerciais vigentes. Posso cancelar quando quiser? Não presuma que o cancelamento é livre de custos: verifique prazo mínimo, multas e regras de encerramento antecipado no contrato. O que acontece se eu ultrapassar a quilometragem? Pode haver cobrança por quilômetro excedente, conforme a tarifa e o método previstos no contrato. A assinatura é sempre mais barata que comprar? Não. A comparação precisa incluir todos os custos de cada alternativa, o período de uso e o valor de revenda estimado na compra.
Em resumo, Unidas livre sem entrada pode ser um caminho para acessar um veículo sem realizar a entrada típica de uma compra financiada, desde que as condições do plano atendam ao orçamento e ao uso do motorista. A decisão mais segura combina análise da quilometragem, prazo, cobertura, manutenção, franquias, disponibilidade e custo total. Como consultoria independente, a RM Drive compara alternativas de assinatura e locação para pessoas físicas e empresas, considerando preço, benefícios e regras contratuais, sem substituir a confirmação das condições com a locadora. Se você está avaliando um carro por assinatura, solicite uma cotação personalizada e compare opções para sua cidade, seu perfil e sua rotina. Assim, fica mais fácil entender o que está incluído e escolher com informação, sem depender apenas de uma chamada comercial.
Perguntas frequentes sobre unidas livre sem entrada
Unidas livre sem entrada significa contratação garantida?
Não. A contratação pode depender de disponibilidade, análise cadastral e requisitos do plano. Confirme as condições e eventuais custos iniciais na proposta.
A Unidas livre sem entrada inclui seguro e manutenção?
A inclusão varia conforme o plano. Confira no contrato os serviços cobertos, limites, franquias e exclusões.
Posso cancelar a Unidas livre sem entrada antes do fim do contrato?
As regras de cancelamento antecipado dependem do contrato e podem envolver cobranças. Verifique prazo mínimo, multas e procedimentos antes de assinar.
O que acontece se eu exceder a quilometragem contratada?
Pode haver cobrança por quilômetro excedente, conforme os valores e critérios estabelecidos no plano.
Unidas livre sem entrada é mais barata que financiar um carro?
Não necessariamente. Compare o custo total no mesmo período, incluindo mensalidades ou parcelas, serviços, proteção, manutenção, taxas e valor de revenda estimado.
Termos relacionados: carro por assinatura, aluguel de carro de longo prazo, assinatura de veículos sem entrada, quilometragem contratada, comparar assinatura e financiamento, unidas livre sem entrada.