Carro por assinatura profissional liberal: guia para escolher
Para quem trabalha por conta própria, a mobilidade precisa acompanhar uma rotina que pode mudar de uma semana para outra. Consultas, visitas a clientes, deslocamentos entre cidades e compromissos pessoais disputam espaço na agenda — enquanto custos do veículo, manutenção e perda de tempo exigem atenção. Nesse cenário, o carro por assinatura profissional liberal pode ser uma alternativa ao financiamento ou à compra à vista, desde que o contrato seja comparado com cuidado. O modelo reúne o uso de um veículo por prazo e quilometragem definidos em troca de mensalidade, normalmente com serviços incluídos conforme o plano. A proposta não é necessariamente a opção mais barata para todos: é uma forma diferente de organizar despesas e responsabilidades relacionadas ao automóvel.
A assinatura costuma funcionar assim: a pessoa escolhe um modelo disponível, informa o prazo de permanência e a quilometragem mensal estimada e passa por uma análise cadastral da locadora. Se aprovada, assina o contrato, paga os valores previstos — que podem incluir taxa inicial, caução ou outras cobranças, conforme a oferta — e recebe o veículo nas condições combinadas. IPVA, licenciamento, seguro, manutenção preventiva e assistência podem estar incluídos, mas não se deve presumir que todos esses itens façam parte de qualquer plano. As condições variam por fornecedor, veículo e período. Também é essencial verificar quem pode dirigir, onde o carro pode circular e qual é o procedimento para entrega, devolução e eventual substituição do automóvel.
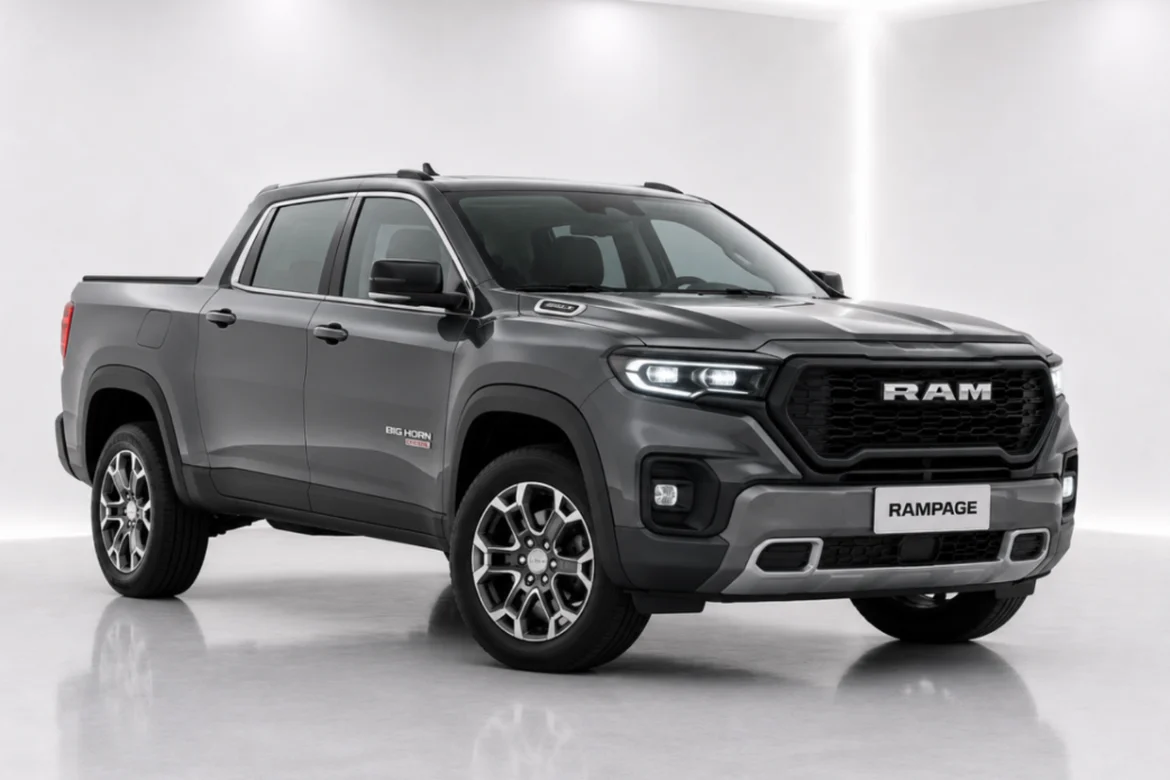
Uma vantagem possível do carro por assinatura profissional liberal é a previsibilidade. Em vez de administrar separadamente despesas anuais e imprevistas, o profissional pode concentrar parte dos custos de uso em uma mensalidade. Isso facilita o planejamento de caixa, especialmente para quem tem renda variável. Um arquiteto que visita obras, por exemplo, pode preferir um utilitário adequado aos equipamentos e contratar uma franquia de quilômetros coerente com os deslocamentos previstos. Já uma psicóloga que atende em poucos endereços talvez priorize um compacto econômico e uma quilometragem menor. Em ambos os casos, a mensalidade só representa uma boa escolha quando o plano corresponde à utilização real e as cobranças adicionais estão claras.
A conveniência também pode ter valor econômico, mesmo quando não aparece como desconto na comparação. O veículo próprio exige tempo para cotar seguro, acompanhar vencimentos, agendar revisões e lidar com oficinas ou revenda. Na assinatura, parte dessas tarefas pode ser centralizada pela empresa contratada. Para um profissional liberal, horas dedicadas ao trabalho têm valor: um consultor que evita perder uma manhã organizando uma manutenção pode considerar essa facilidade relevante. Isso não significa que a locadora resolva toda situação sem esforço, nem que a manutenção esteja disponível em qualquer local. Antes de contratar, confira a rede de atendimento, os prazos, as regras de agendamento, a assistência em viagem e o que acontece se o carro ficar indisponível.
A comparação com a compra deve considerar o custo total, e não apenas a parcela do financiamento ou o valor anunciado da assinatura. Na compra, entram entrada ou custo de oportunidade do dinheiro, financiamento, seguro, impostos, manutenção, pneus, documentação e desvalorização, além do valor de revenda. Na assinatura, entram mensalidades, eventual taxa inicial, excedente de quilometragem, serviços não cobertos e possíveis cobranças na devolução. O proprietário mantém um ativo que pode vender, mas assume a variação do preço e o processo de revenda; quem assina paga pelo uso e, em geral, não fica com o veículo ao fim do contrato. Uma comparação útil é projetar os gastos para o mesmo período e modelo, usando premissas realistas para quilometragem, seguro, manutenção e valor de revenda. Como cada caso muda, não existe uma conclusão universal de que assinar ou comprar sempre custa menos.
Para escolher um carro por assinatura profissional liberal, comece pela rotina. Registre por algumas semanas a distância percorrida, os trajetos habituais, a frequência de viagens e o tipo de carga transportada. Não escolha a quilometragem apenas pelo uso de uma semana atípica: estime a média e acrescente uma margem razoável para meses mais movimentados. Depois, compare o preço do quilômetro excedente com o custo de contratar uma franquia maior desde o início. Um plano aparentemente barato pode ficar caro se a quilometragem contratada não atender ao trabalho. Por outro lado, pagar por muitos quilômetros que não serão usados também reduz o benefício. Verifique ainda se há limite mensal, possibilidade de compensação entre meses e como a quilometragem é medida no encerramento.
Em seguida, examine o contrato item por item. Confirme duração, reajuste, prazo de entrega, modelo e versão efetivamente disponíveis, cobertura de seguro, franquia ou participação em caso de sinistro, proteção para terceiros, assistência, manutenção, troca de pneus e carro reserva. Leia as condições para condutores adicionais e para uso profissional, inclusive deslocamentos frequentes, viagens interestaduais e circulação em estradas não pavimentadas, quando relevantes. Pergunte quais danos podem gerar cobrança na devolução e solicite os critérios de vistoria por escrito. Também esclareça as regras de cancelamento antecipado, transferência do contrato e atraso na entrega. Esses pontos evitam que uma mensalidade atraente esconda limitações incompatíveis com a atividade profissional.
A análise financeira precisa considerar que a assinatura não transforma automaticamente a mensalidade em despesa dedutível ou em crédito tributário. O tratamento fiscal depende do regime tributário, da natureza da atividade, da documentação e do uso do veículo, e pode mudar conforme as circunstâncias. Profissionais que atuam como pessoa física e aqueles que operam por meio de uma empresa ou sociedade podem ter situações diferentes. Por isso, não conte com abatimentos fiscais sem orientação de contador ou profissional habilitado, e peça notas fiscais e documentos compatíveis com a contratação. Também não presuma que toda despesa será aceita como custo empresarial apenas porque o automóvel é usado para trabalhar. A RM Drive pode ajudar a comparar planos e condições comerciais, mas uma análise tributária personalizada deve ser feita com o especialista responsável pela contabilidade do cliente.
Na prática, imagine dois profissionais com necessidades distintas. Uma representante comercial percorre longas distâncias, visita várias cidades e depende do carro diariamente. Para ela, importam franquia de quilômetros adequada, assistência em viagem, cobertura clara e solução para o período em que o veículo estiver em manutenção. Um designer que trabalha principalmente de casa pode rodar pouco e usar o automóvel em reuniões pontuais; nesse caso, um plano com quilometragem menor talvez seja mais coerente, mas é preciso comparar a mensalidade com alternativas de transporte e com a possibilidade de comprar um carro usado. Os exemplos mostram por que não basta escolher a oferta mais barata ou o modelo mais desejado: o melhor plano é aquele cujo custo e regras combinam com a atividade, a renda e a tolerância a compromissos de longo prazo.
Perguntas frequentes sobre carro por assinatura profissional liberal: o profissional autônomo pode contratar? Em geral, pode solicitar uma proposta, mas a aprovação depende dos critérios cadastrais e financeiros da locadora, que podem incluir comprovantes de renda e documentos adicionais. É obrigatório ter CNPJ? Não necessariamente; existem ofertas para pessoas físicas e para empresas, mas as condições variam. Posso usar o veículo para trabalhar? Normalmente, o uso profissional cotidiano é compatível com a proposta, porém é indispensável confirmar no contrato as atividades permitidas, os condutores e as restrições de circulação. O seguro está sempre incluído? Não. Mesmo quando existe cobertura, podem se aplicar franquias, limites e exclusões; peça a apólice ou o resumo das condições antes de assinar. Posso cancelar quando quiser? Em geral, a rescisão antecipada pode gerar multa ou outras cobranças, conforme o contrato. Há carro reserva? Depende do plano, da disponibilidade e das circunstâncias previstas. Posso deduzir a mensalidade no Imposto de Renda? Não se deve presumir esse benefício: o enquadramento depende do caso e precisa ser confirmado com um contador.
Antes de fechar, peça uma cotação detalhada e compare ofertas equivalentes: mesmo modelo ou categoria, prazo, franquia de quilômetros, cobertura, serviços e condições de entrega. Guarde a proposta, leia o contrato integral e solicite esclarecimento por escrito para qualquer regra que não esteja explícita. A RM Drive atua como consultoria independente especializada em carros por assinatura e analisa opções de diferentes fornecedores, considerando preços, benefícios, quilometragem, prazos, coberturas, manutenção e custo-benefício. Essa comparação ajuda o profissional a avaliar alternativas sem depender apenas da apresentação comercial de uma locadora. O carro por assinatura profissional liberal pode oferecer conveniência e previsibilidade para quem valoriza esses atributos, mas a decisão deve partir de números e condições concretas. Solicite uma cotação personalizada à RM Drive para comparar planos disponíveis no Brasil e identificar uma opção alinhada à sua rotina, sem abrir mão de avaliar o contrato e a viabilidade financeira.
Perguntas frequentes sobre carro por assinatura profissional liberal
Profissional liberal pode contratar carro por assinatura?
Em geral, pode solicitar uma proposta como pessoa física ou por meio de uma empresa, mas a aprovação depende dos critérios cadastrais e financeiros da locadora.
Preciso ter CNPJ para fazer uma assinatura de carro?
Não necessariamente. Há planos para pessoas físicas e empresas, embora requisitos, preços e documentos possam variar conforme o fornecedor.
Posso usar carro por assinatura para trabalhar?
O uso profissional costuma ser possível, mas confirme no contrato as atividades permitidas, os condutores autorizados, a circulação e eventuais restrições.
O seguro está incluído no carro por assinatura?
Depende do plano. Verifique coberturas, limites, exclusões, franquia ou participação em sinistros e proteção para terceiros antes de contratar.
A mensalidade do carro por assinatura pode ser deduzida do Imposto de Renda?
Não presuma que a mensalidade seja dedutível. O tratamento depende da situação tributária e do uso do veículo; consulte um contador.
Termos relacionados: carro por assinatura para autônomo, assinatura de veículos para pessoa física, carro por assinatura para empresa, locação de veículos de longo prazo, quilometragem em carro por assinatura, custo total de uso do veículo, carro por assinatura profissional liberal.