

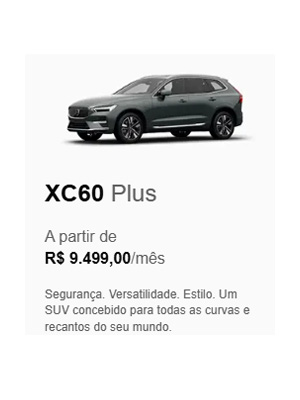
A decisão em relação à forma de adquirir um carro é uma das mais significativas que um consumidor pode enfrentar. A escolha entre a compra de um carro por assinatura ou o tradicional financiamento pode afetar não só o orçamento mensal, mas também o estilo de vida e a mobilidade a longo prazo. Neste artigo, vamos abordar em profundidade as características de cada uma dessas alternativas, suas vantagens e desvantagens, além de orientações que ajudarão você a tomar a melhor decisão para suas necessidades específicas.
1. Contexto da Compra de Carros no Brasil
No Brasil, a aquisição de veículos tradicionais por meio de financiamento sempre foi a escolha mais comum por muitos anos. Contudo, mudanças na cultura de consumo e novas demandas de mobilidade urbana têm levado à popularização de modelos alternativos, como o carro por assinatura. Essa modalidade, que pode ser vista como um aluguel de longo prazo, surge como uma opção interessante, mas é fundamental entender as diferenças que a separam do financiamento.
2. O que é Carro por Assinatura?
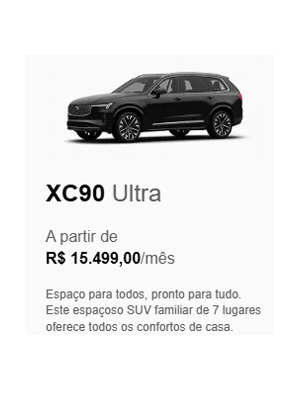
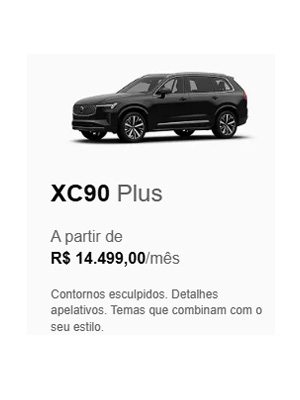
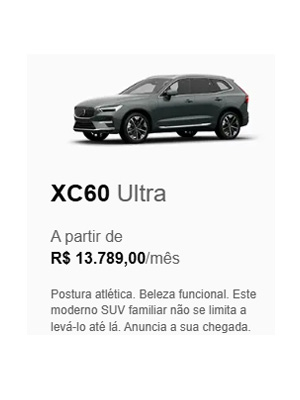
A compra de carro por assinatura permite que o consumidor utilize um veículo por um período determinado, normalmente variando de 12 a 36 meses. Durante esse período, o cliente paga uma mensalidade que inclui não só o uso do carro, mas também diversos serviços anexos, como manutenção regular, seguro, assistência e, em alguns casos, até mesmo um carro reserva. Essa proposta de valor promove praticidade e liberdade ao motorista, que pode direcionar seu foco para outras prioridades.
3. Vantagens do Carro por Assinatura
As vantagens da modalidade de carro por assinatura são variadas e atraem muitos clientes.
- Facilidade de uso: A gestão de um veículo nunca foi tão simples: a mensalidade fixa contempla todas as despesas, eliminando preocupações com manutenção e seguros. Isso pode significar uma economia de tempo e recursos.
- Flexibilidade: Dependendo da empresa, o assinante pode ter a opção de trocar de carro ao longo do contrato, permitindo que ele experimente diferentes modelos de veículos conforme suas necessidades evoluem.
- Custo fixo: As despesas tornam-se previsíveis, um fator que pode facilitar o planejamento financeiro e a gestão de gastos mensais.
- Serviços incluídos: Muitos contratos de assinatura oferecem suporte 24 horas, cobertura de assistência em caso de pane e até carro reserva, o que pode ser um alívio para muitos motoristas.
4. Desvantagens do Carro por Assinatura
Por outro lado, existem algumas limitações que devem ser levadas em conta:
- Limitações de quilometragem: Muitas locadoras impõem limites à quilometragem mensal, o que pode ser restritivo para aqueles que percorrem longas distâncias regularmente. Exceder esse limite pode acarretar custos adicionais significativos, tornando a assinatura menos atrativa.
- Custo a longo prazo: Dependendo do tempo que a pessoa planeja ficar com um carro, a assinatura pode se tornar mais cara comparada ao financiamento, principalmente se o usuário não mudar frequentemente de veículo.
- Menos controle sobre o veículo: Como o carro não é propriedade do assinante, não há liberdade para personalizá-lo ou modificá-lo como desejado.
5. O que é Financiamento de Veículos?
O financiamento funciona de forma oposta ao carro por assinatura. Nesse modelo, o consumidor obtém um crédito para a compra do veículo e o paga em parcelas ao longo do tempo, geralmente com a adição de juros. Ao final do período de financiamento, o cliente é o proprietário do carro e pode vendê-lo, trocá-lo ou mantê-lo como desejar.
6. Vantagens do Financiamento de Veículos
As vantagens desse método incluem:
- Propriedade completa: Ao final do pagamento, o comprador é o proprietário do veículo, proporcionando uma sensação de segurança e posse que muitos valorizam.
- Sem limites de quilometragem: O proprietário pode utilizar o carro da forma que preferir, sem preocupações em estourar limites de quilometragem ou arcar com taxas adicionais por isso.
- Possibilidade de revenda: Como você é o proprietário, pode decidir o que fazer com o carro, seja mantendo-o por muitos anos ou vendendo-o quando desejar.
7. Desvantagens do Financiamento de Veículos
Contudo, o financiamento não é isento de desvantagens:
- Comprometimento orçamentário: As parcelas mensais podem ser um fardo se não forem bem planejadas, além de haver a preocupação com os juros que tendem a tornar o custo final do veículo significativamente maior.
- Responsabilidade total pelo carro: Todas as despesas de manutenção, seguro e impostos ficam sob a responsabilidade do proprietário, o que pode gerar preocupações financeiras adicionais.
- Desvalorização do veículo: Os carros tendem a perder valor ao longo do tempo, o que pode ser um reflexo negativo sobre o investimento feito.
8. Critérios para Escolher Entre Carro por Assinatura e Financiamento
A decisão entre carro por assinatura e financiamento deve ser baseada no perfil e nas necessidades de cada consumidor. Aqui estão alguns aspectos a considerar:
- Seu estilo de vida: Se você frequentemente muda de emprego ou de cidade, o carro por assinatura pode ser a melhor escolha devido à sua flexibilidade. Por outro lado, se você pretende se estabelecer em um lugar por um longo período, o financiamento pode ser mais vantajoso.
- Quantidade de uso do carro: Se você utiliza o carro diariamente e percorre grandes distâncias, o financiamento pode ser mais econômico a longo prazo, por não ter limites de quilometragem.
- Capacidade financeira: Avalie sua disposição e capacidade de arcar com um financiamento, incluindo as despesas que não estão incluídas nas parcelas, como seguro e manutenção. Se preferir um pagamento fixo e sem surpresas, a assinatura pode ser mais atraente.
9. Comparação Financeira
Para oferecer uma visão mais clara, vejamos um estudo de caso prático: uma pessoa que dirige em média 1.000 km por mês. O custo de um carro por assinatura, considerando todas as despesas inclusas, pode girar em torno de R$ 1.500,00 mensais. Em contraste, se essa pessoa optasse por financiamento, com um veículo que custasse R$ 60.000,00 em 48 parcelas com taxa de juros de 1,5% ao mês, a mensalidade ficaria em torno de R$ 1.300,00. No entanto, esse valor não inclui as taxas de manutenção e seguro, que seriam de responsabilidade do proprietário.
10. Perguntas Frequentes
-
Qual é a diferença entre carro por assinatura e financiamento?
R: O carro por assinatura é um modelo que oferece o uso do veículo mediante pagamento mensal que inclui diversos serviços. Já o financiamento é a compra parcelada do carro, onde você é o proprietário no final do pagamento. -
Posso trocar de carro no contrato por assinatura?
R: Sim, muitas locadoras oferecem a possibilidade de troca durante o período do contrato, o que proporciona uma boa flexibilidade. -
Qual opção é mais econômica?
R: Isso depende de vários fatores, como a frequência de uso e o tempo que você pretende ficar com o carro. Para uso prolongado, o financiamento pode ser mais econômico; para quem busca flexibilidade, a assinatura é mais vantajosa. -
O que acontece se eu extrapolar a quilometragem na assinatura?
R: Geralmente, você terá que pagar uma taxa adicional por cada quilômetro a mais rodado além do limite estipulado no contrato.
Conclusão: Qual a Melhor Opção para Você?
Ambas as opções possuem suas vantagens e desvantagens, sendo a melhor escolha aquela que se alinha às suas necessidades, estilo de vida e planejamento financeiro. A RM Drive está aqui para ajudar você a encontrar a melhor solução, oferecendo consultoria personalizada e comparativa entre as melhores opções de carros por assinatura no mercado. Não hesite em solicitar uma cotação para assessorar sua decisão e garantir a melhor relação custo-benefício nessa escolha tão importante.
Perguntas frequentes sobre carro por assinatura ou financiamento
Qual é a diferença entre carro por assinatura e financiamento?
O carro por assinatura é um aluguel que inclui serviços, enquanto o financiamento é a compra parcelada do carro.
Posso trocar de carro no contrato por assinatura?
Sim, muitas locadoras oferecem a possibilidade de trocas durante o período do contrato.
Qual opção é mais econômica?
Depende do seu uso; financiações podem ser melhores a longo prazo, enquanto assinaturas oferecem flexibilidade.
O que acontece se eu extrapolar a quilometragem na assinatura?
Você geralmente terá que pagar uma taxa adicional por cada quilômetro a mais rodado além do limite estipulado no contrato.
Termos relacionados: carro por assinatura, financiamento de veículo, locação de veículos, consulta de planos de carro, carro por assinatura ou financiamento, compra carro por assinatura ou financiamento.