Carro por assinatura médico: custos, vantagens e como escolher
O carro por assinatura para médico pode ser uma alternativa prática para quem precisa de mobilidade confiável sem comprar um veículo nem administrar tarefas como licenciamento, manutenção e contratação de seguro. Em vez de adquirir o automóvel, o profissional paga uma mensalidade durante um período contratado e utiliza o carro conforme as condições do plano. A conveniência, porém, não significa que toda oferta seja vantajosa: é necessário comparar preço total, prazo, quilometragem, cobertura e regras de uso. A RM Drive é uma consultoria independente que analisa opções de diferentes empresas para ajudar pessoas físicas e jurídicas a identificar planos compatíveis com sua rotina, sem pressupor que a assinatura seja sempre melhor do que a compra.
A rotina médica pode envolver deslocamentos entre consultório, hospital, clínica, laboratório e residência, além de horários irregulares e plantões. Um veículo disponível pode reduzir a dependência de aplicativos ou transporte público, especialmente em locais com atendimento noturno ou unidades de saúde distantes. A necessidade varia bastante: um médico que trabalha em um único endereço talvez rode pouco; outro, que atende em mais de uma cidade, pode acumular muitos quilômetros por mês. Por isso, a decisão sobre carro por assinatura médico deve começar pelo uso real, não pela imagem de um modelo específico ou por uma parcela anunciada sem contexto.
Na assinatura, a empresa disponibiliza o veículo por prazo e franquia de quilometragem definidos em contrato. Em muitos planos, a mensalidade inclui itens como documentação, manutenção preventiva e seguro ou proteção, mas o conteúdo exato varia entre fornecedores. Pneus, carro reserva, assistência, franquia em caso de sinistro, veículo de substituição e cobertura para condutores adicionais podem ter regras distintas. Antes de contratar, peça a descrição dos serviços incluídos e confira o contrato, pois expressões comerciais como “tudo incluso” não eliminam limites, exclusões ou cobranças por danos e uso fora das condições previstas.
Um dos principais benefícios potenciais é a previsibilidade financeira. Na compra de um automóvel, o médico precisa considerar entrada ou financiamento, seguro, IPVA, licenciamento, revisões, pneus, depreciação e eventual custo de revenda. Na assinatura, diversas despesas podem estar concentradas em uma cobrança periódica, o que facilita o planejamento do orçamento pessoal ou do consultório. Isso não torna o modelo automaticamente mais barato: a mensalidade remunera o uso do veículo e os serviços contratados, e pode superar o custo mensal de um carro quitado. A comparação correta soma todos os gastos de cada alternativa no mesmo horizonte de tempo e considera o valor que o veículo próprio ainda teria ao final.
Considere, por exemplo, uma médica que percorre 1.500 quilômetros por mês entre consultório, hospital e casa. Uma oferta com franquia de 1.000 quilômetros pode parecer econômica, mas a quilometragem excedente pode elevar o custo final. Já um plano de 2.000 quilômetros pode ter mensalidade maior e resultar em melhor custo-benefício quando se contabilizam os quilômetros adicionais. O inverso também acontece: contratar franquia elevada sem necessidade significa pagar por uma capacidade que talvez não seja utilizada. Para estimar a demanda, some deslocamentos habituais, plantões, viagens profissionais e uma margem razoável para variações; depois, confira como o contrato cobra o excedente e se permite mudar de faixa.
O prazo também merece atenção. Planos mais longos podem oferecer mensalidades menores, mas reduzem a flexibilidade para quem pode mudar de cidade, alterar a rotina de trabalho ou deixar de precisar do veículo. Verifique a duração mínima, a possibilidade de rescisão antecipada, multas, prazos de entrega e regras para devolução. Analise ainda quem pode dirigir: se cônjuge ou familiar também utilizará o automóvel, confirme se essa pessoa precisa ser cadastrada e quais requisitos de idade e habilitação se aplicam. Para médicos que atendem em diferentes municípios, confirme também se há restrições territoriais, limites de circulação ou procedimentos específicos em viagens.
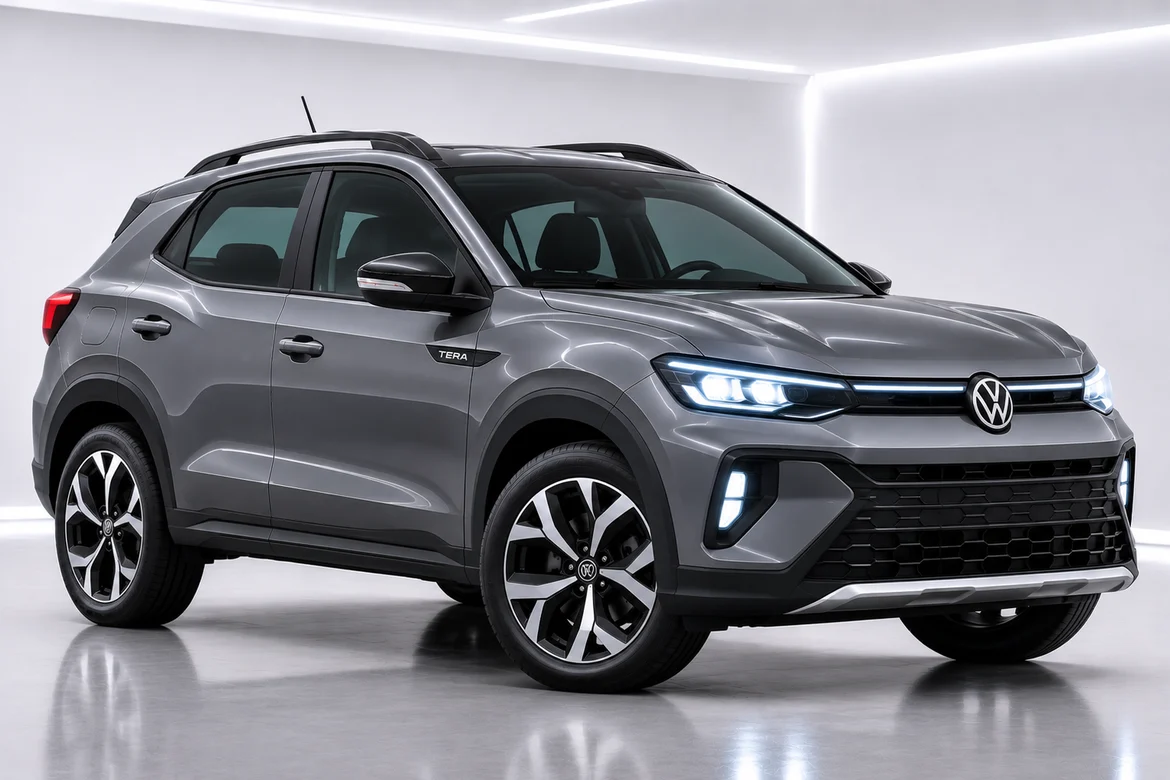
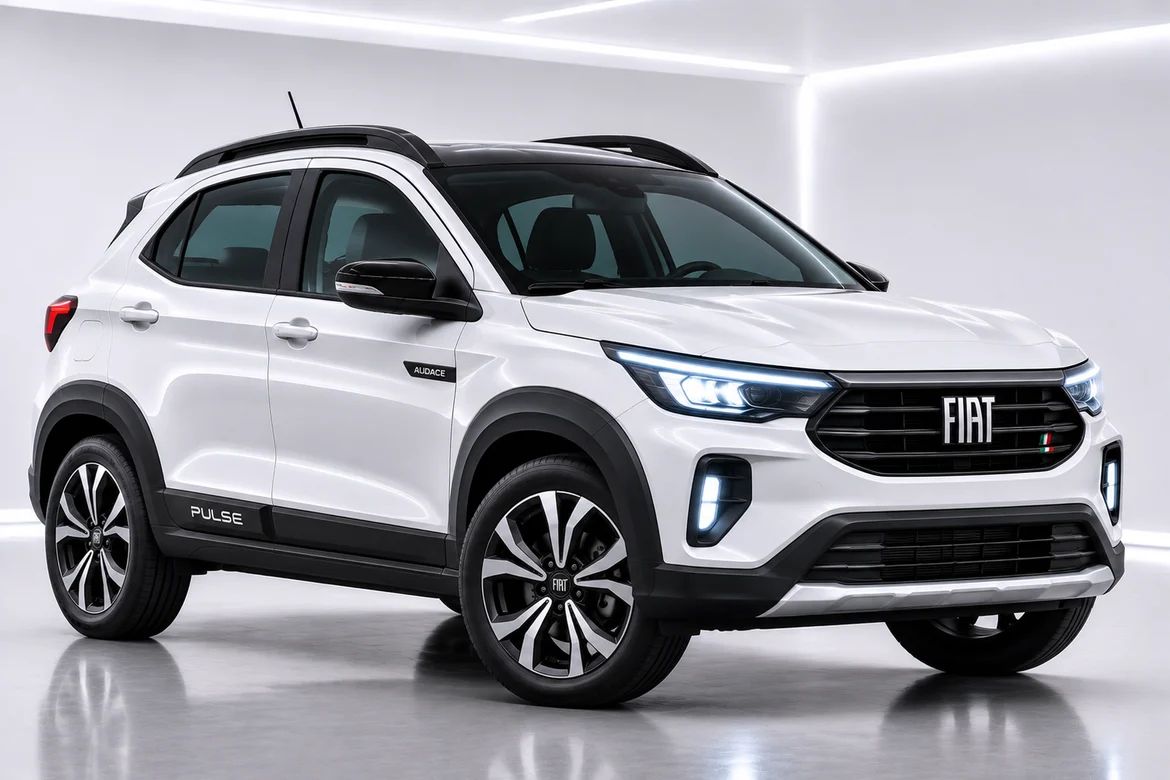
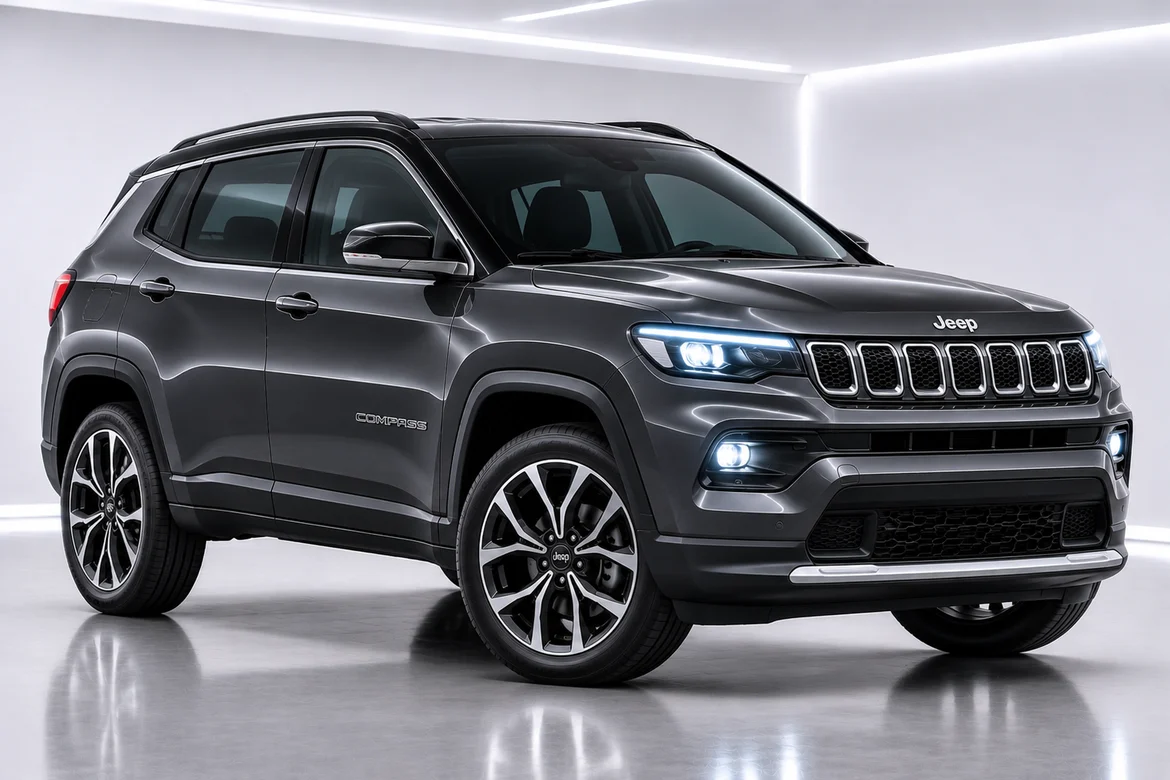
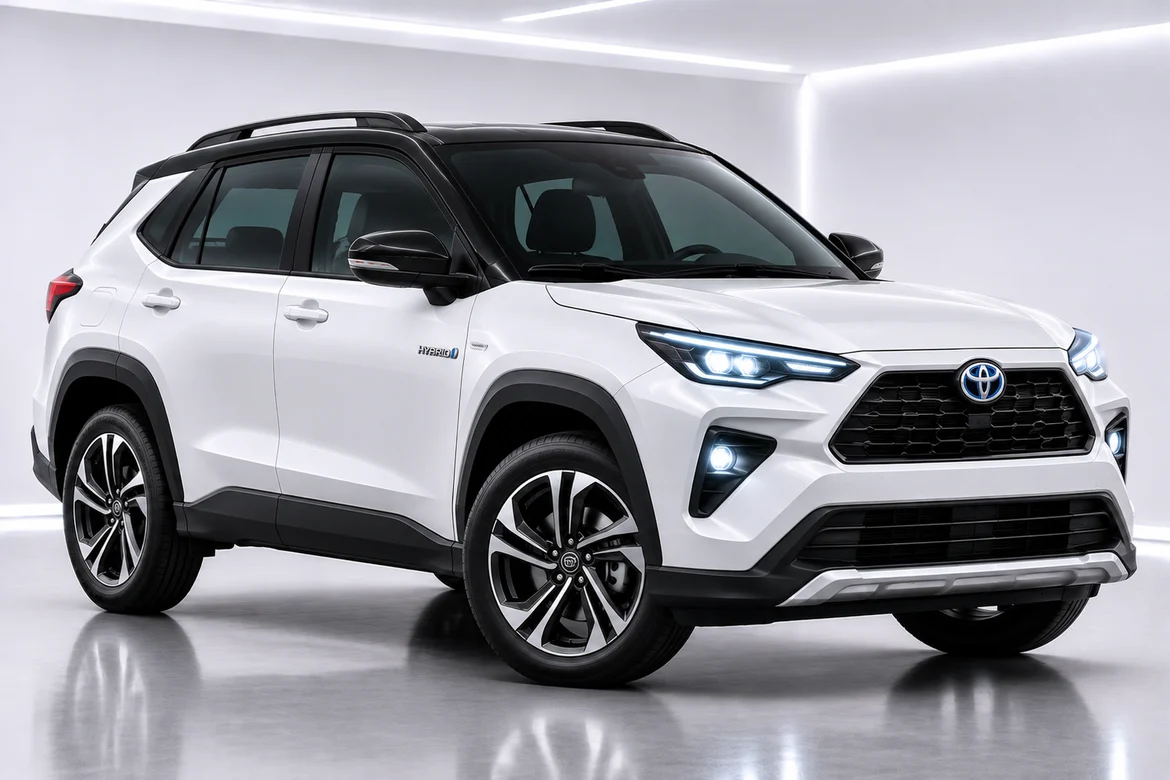
O modelo de veículo deve servir à rotina e não apenas à preferência. Um compacto pode facilitar estacionamento e reduzir o custo da mensalidade; um sedã pode oferecer conforto em deslocamentos frequentes; um SUV pode atender melhor quem transporta equipamentos ou percorre vias irregulares, embora possa custar mais. Médicos que levam materiais de trabalho devem avaliar porta-malas, ergonomia, consumo e facilidade de limpeza. Também vale comparar motorização e disponibilidade de pontos de recarga caso se considere um veículo eletrificado. Não presuma que a versão, a cor ou os acessórios desejados estarão disponíveis: confirme as especificações do carro contratado e se a entrega pode envolver veículo equivalente.
A análise financeira deve colocar lado a lado a assinatura, a compra à vista e o financiamento. Na compra, inclua o custo de oportunidade do dinheiro investido, a desvalorização estimada, os juros quando houver crédito, seguro, impostos, manutenção e venda futura. Na assinatura, some as mensalidades, eventuais taxas iniciais, excedentes de quilometragem, franquias de seguro e despesas não cobertas. Use o mesmo período de comparação, como 24 ou 36 meses, e um cenário de utilização semelhante. Um profissional que prioriza praticidade, previsibilidade e renovação periódica pode valorizar mais a assinatura; quem pretende manter o mesmo veículo por muitos anos e aceita cuidar das despesas pode encontrar vantagens na propriedade. A resposta depende dos números e das preferências individuais.
Para profissionais liberais, é importante separar a decisão de uso da decisão tributária. A possibilidade de contratar em nome de pessoa física ou pessoa jurídica depende das regras do fornecedor e da situação do negócio. Não se deve presumir que a mensalidade seja dedutível, gere crédito tributário ou tenha tratamento fiscal específico só porque o contratante é médico. A classificação contábil e a dedutibilidade dependem da legislação aplicável e do uso do veículo, entre outros fatores. Se a assinatura for contratada pelo consultório ou por uma clínica, converse com o contador antes de assinar e solicite documentos fiscais e condições comerciais compatíveis com a estrutura da empresa.
Antes de fechar, confirme preço mensal e eventuais reajustes, valor de caução ou taxa inicial, prazo de entrega, franquia de quilometragem, custo do excedente, cobertura de seguro, franquia por sinistro, assistência 24 horas, manutenção, pneus e carro reserva. Pergunte como são tratados danos na devolução e quais critérios definem desgaste normal. Leia as condições para cancelamento e confira se a proposta descreve o mesmo veículo e os mesmos serviços apresentados pelo vendedor. Guarde a cotação e os materiais comerciais, mas considere o contrato como referência final. Se algo não estiver claro, solicite a explicação por escrito antes de pagar ou assumir um compromisso.
Perguntas frequentes: carro por assinatura médico vale a pena? Pode valer para quem prioriza conveniência, previsibilidade e menor envolvimento com a administração do veículo, desde que a mensalidade e as condições façam sentido frente à compra. A assinatura inclui seguro? Alguns planos incluem seguro ou proteção, mas cobertura, franquia, exclusões e condutores permitidos variam; confirme cada item no contrato. Médico pode contratar como pessoa jurídica? Em geral, existem ofertas para empresas, mas a aprovação, os documentos e as condições dependem da locadora; o tratamento fiscal deve ser validado com contador. Posso escolher a quilometragem? Normalmente há faixas ou franquias contratadas; compare o limite com seu uso e verifique o custo de excedente e as regras de alteração. Posso cancelar antes do fim? A rescisão pode gerar cobrança ou multa, conforme o contrato, então confira as condições antes de contratar.
Para encontrar uma opção adequada, comece definindo quanto pode investir por mês, quantos quilômetros percorre, por quanto tempo precisa do veículo e quais itens são indispensáveis. Depois, compare propostas equivalentes e avalie o custo total, não apenas a mensalidade anunciada. A RM Drive atua de forma independente, examinando planos disponíveis no mercado e aspectos como preço, benefícios, prazo, quilometragem, cobertura, manutenção e custo-benefício. Com atendimento em todo o Brasil, pode apoiar médicos e empresas na organização da comparação e na busca por uma cotação personalizada. A decisão final deve refletir seu perfil e as condições contratuais efetivamente oferecidas: solicite uma análise, esclareça as dúvidas e escolha com informação, sem comprometer a flexibilidade ou o orçamento além do necessário.
Perguntas frequentes sobre carro por assinatura médico
Carro por assinatura médico vale a pena?
Pode valer para quem busca praticidade e previsibilidade, desde que o custo total e as condições do plano sejam adequados ao uso e ao orçamento.
O carro por assinatura para médico inclui seguro?
Alguns planos incluem seguro ou proteção, mas coberturas, franquias, exclusões e condutores permitidos variam. Confira os detalhes no contrato.
Médico pode contratar carro por assinatura como pessoa jurídica?
Há ofertas para empresas, sujeitas às regras e à aprovação do fornecedor. Consulte o contador sobre o tratamento fiscal antes de contratar.
Como escolher a quilometragem de um carro por assinatura médico?
Estime os deslocamentos mensais de trabalho e pessoais, acrescente uma margem para variações e compare o custo da franquia com o valor do excedente.
É possível cancelar carro por assinatura médico antes do fim do contrato?
A possibilidade e eventuais multas dependem do contrato. Verifique as regras de rescisão antecipada antes de aceitar a proposta.
Termos relacionados: carro por assinatura para profissionais da saúde, assinatura de veículos para pessoa jurídica, aluguel de carro mensal, franquia de quilometragem, comparativo entre compra e assinatura de carro, carro por assinatura médico, carro por assinatura médico mensalidade.