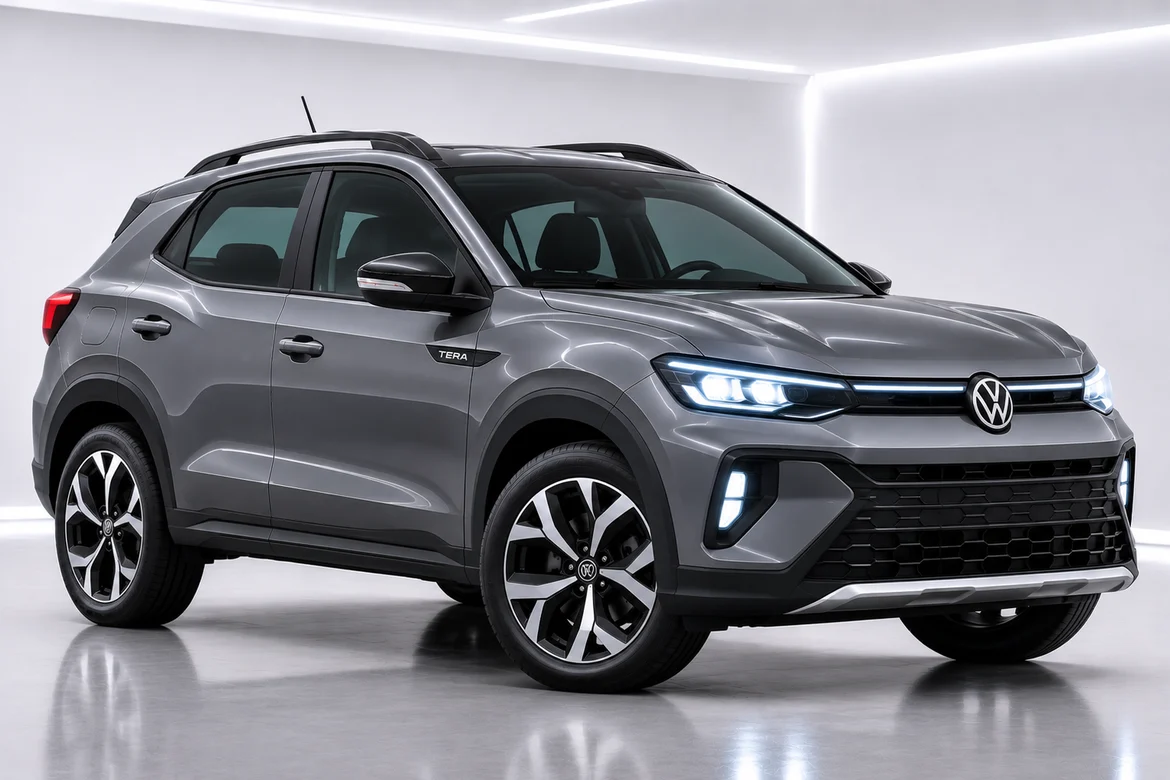
Volkswagen Sign&Drive: o seguro está incluso na assinatura?
Entender como funciona o seguro é uma etapa importante antes de contratar um carro por assinatura. No Volkswagen Sign&Drive, o seguro costuma fazer parte do pacote de serviços, junto com itens como manutenção e documentação, mas as condições não devem ser presumidas: podem variar conforme o veículo, a oferta, o prazo, a quilometragem, a região e as regras vigentes na data da contratação. Por isso, a resposta mais segura para quem pesquisa Volkswagen Sign&Drive seguro incluso é: em geral, há cobertura prevista no plano, mas é indispensável conferir no contrato o que está coberto, quais são as franquias e quais situações ficam excluídas. A RM Drive é uma consultoria independente em carros por assinatura e ajuda a comparar essas condições com alternativas disponíveis no mercado, sem substituir a leitura da proposta oficial.
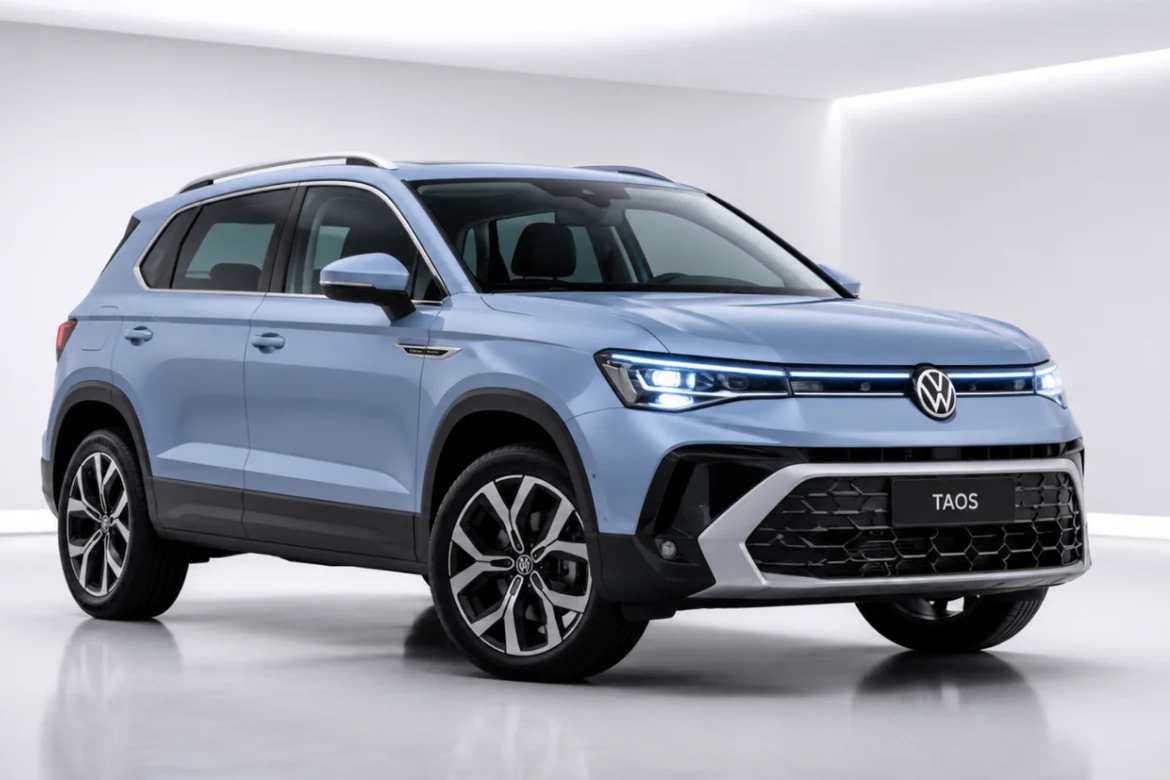
O Sign&Drive é a modalidade de assinatura de veículos da Volkswagen. Em vez de comprar o automóvel e arcar separadamente com despesas de propriedade, o cliente paga uma mensalidade por um período e uma franquia de quilometragem contratados. Os planos podem reunir serviços como documentação, manutenção preventiva e corretiva, assistência e proteção securitária, conforme a oferta específica. O objetivo é tornar os custos mais previsíveis e reduzir tarefas relacionadas à posse do veículo. Isso não significa, porém, que todo gasto esteja automaticamente incluído: combustível, multas, danos fora das condições previstas e cobranças por uso excedente, por exemplo, podem ficar por conta do assinante. A composição exata deve ser confirmada na proposta válida para o modelo escolhido.
Quando a divulgação informa que o seguro está incluso no Volkswagen Sign&Drive, isso não equivale necessariamente a uma cobertura sem limites ou sem participação do cliente. Em contratos de locação e assinatura, é comum haver regras sobre condutores autorizados, uso permitido, comunicação de sinistros, roubo, furto, colisão, danos a terceiros e pagamento de franquia ou participação financeira. Também podem existir limites de indenização, exclusões e exigências para que a cobertura seja válida. O documento contratual é que define essas condições. Antes de assinar, peça a descrição da cobertura por escrito e verifique se a proteção é apresentada como seguro, proteção ou outra modalidade contratual; a denominação e as responsabilidades podem ser diferentes. Não considere apenas a expressão “seguro incluso” no anúncio.
Para avaliar a cobertura, leia com atenção cinco pontos. Primeiro, descubra quais eventos estão contemplados: colisão, incêndio, roubo, furto e danos materiais ou corporais a terceiros podem ter regras distintas. Segundo, confira a franquia ou participação financeira aplicável a cada ocorrência e se há valores diferentes para reparos, perda total ou danos a terceiros. Terceiro, examine limites de responsabilidade, como o teto de indenização para danos causados a outras pessoas. Quarto, confirme quem pode dirigir o carro, em quais regiões e para quais tipos de uso; condutor não autorizado ou uso fora do permitido pode afetar a cobertura. Por fim, entenda o procedimento de sinistro, os prazos para comunicar o ocorrido, os documentos exigidos e a disponibilidade de assistência ou carro reserva. Esses detalhes tornam a comparação mais objetiva do que simplesmente verificar se o seguro aparece na mensalidade.
Também vale separar seguro de manutenção e assistência. A manutenção cobre serviços definidos no contrato, geralmente relacionados à conservação e às revisões previstas, respeitadas as regras de uso. A assistência pode oferecer apoio em situações como pane ou necessidade de reboque, dentro dos limites contratados. Já a cobertura securitária trata de eventos especificados na apólice ou no instrumento equivalente. Um plano pode incluir um desses serviços e estabelecer condições diferentes para os demais. Em um exemplo prático, um assinante que sofre uma colisão pode ter o conserto coberto conforme a proteção contratada, mas ainda ser responsável pela participação financeira, por itens não cobertos ou por danos que excedam os limites. Se houver pane mecânica, o atendimento poderá seguir as regras de manutenção e assistência, e não as de seguro. É essa distinção que evita expectativas equivocadas.
A decisão não deve se limitar ao valor anunciado da mensalidade. Compare o custo total do plano com o que você pagaria ao comprar ou financiar um Volkswagen e contratar separadamente seguro, manutenção, documentação e outros serviços. Some também custos que podem permanecer sob sua responsabilidade, como combustível, estacionamento, multas, pedágios e eventual excedente de quilometragem. Considere o prazo: uma mensalidade aparentemente atraente pode estar vinculada a um contrato mais longo ou a uma franquia de quilômetros que não atende ao seu uso. Por exemplo, uma pessoa que roda pouco e mantém o carro por vários anos pode encontrar uma relação de custos diferente daquela de um profissional que percorre longas distâncias e prefere trocar de veículo periodicamente. Para comparar com justiça, use o mesmo modelo, período, quilometragem e nível de cobertura nas cotações.
Antes de contratar o Volkswagen Sign&Drive, estime sua rotina de uso com dados reais. Observe quantos quilômetros percorre em uma semana comum, se faz viagens frequentes, quantas pessoas costumam dirigir e onde o carro ficará estacionado. Depois, confira se a franquia mensal ou anual oferecida é compatível com esse padrão e qual é o preço do quilômetro excedente. Pergunte também sobre prazo de entrega, disponibilidade do modelo e versão, itens incluídos, regras para devolução, vistoria de encerramento, avarias consideradas além do desgaste normal e condições para cancelamento antecipado. Na parte de proteção, solicite os valores de participação financeira, limites para terceiros, exclusões e canais para comunicar sinistro. Guardar a proposta e as respostas recebidas ajuda a comparar ofertas e a consultar as condições posteriormente.
Uma análise independente pode ser útil porque duas assinaturas com mensalidades próximas não são necessariamente equivalentes. Uma pode oferecer maior quilometragem, outra pode ter participação financeira menor em sinistros, prazo diferente ou serviços de assistência mais amplos. A RM Drive compara planos de carros por assinatura considerando preço, benefícios, prazo, quilometragem, cobertura, manutenção e custo-benefício, para pessoas físicas e empresas em todo o Brasil. Essa avaliação não substitui a confirmação de disponibilidade nem as condições oficiais do fornecedor, que podem mudar. O papel da consultoria é organizar os critérios relevantes, apontar diferenças e apoiar uma escolha informada. Ao solicitar uma cotação, informe o modelo desejado, o perfil de uso, a cidade, a quilometragem estimada e o prazo pretendido; quanto mais completo o cenário, mais útil tende a ser a comparação.
Entre as dúvidas frequentes está se o seguro do Volkswagen Sign&Drive pode ser usado por qualquer pessoa. A resposta depende do contrato: confirme quais condutores estão autorizados e se há exigências de idade, habilitação ou cadastro. Outra pergunta comum é se o assinante paga algo em caso de acidente. Pode haver franquia ou participação financeira, além de custos relacionados a itens excluídos; o valor e as situações aplicáveis devem constar na documentação da oferta. Também se pergunta se a cobertura inclui danos a terceiros. Não presuma que sim nem que o limite será suficiente: verifique o escopo e os capitais contratados. Em caso de roubo, furto ou colisão, siga o procedimento informado pelo fornecedor, registre a ocorrência quando necessário e comunique o evento pelos canais e prazos previstos. Para pane, consulte especificamente as regras de assistência, pois elas não são necessariamente iguais às da cobertura securitária.
Em síntese, o seguro costuma estar contemplado nos planos do Volkswagen Sign&Drive, mas “incluso” não significa cobertura irrestrita, ausência de franquia ou proteção para qualquer condutor e situação. A proposta e o contrato determinam o que vale para cada versão, localidade e período. Antes de fechar, compare cobertura, participação financeira, limites, exclusões, quilometragem, prazo e despesas que continuam fora da mensalidade; peça esclarecimentos por escrito quando algum item não estiver claro. Se quiser avaliar se a assinatura combina com sua rotina e comparar o Sign&Drive com outras opções, a RM Drive pode ajudar a organizar as alternativas e solicitar uma cotação personalizada. Assim, você decide com informação, expectativa realista e atenção ao custo total, sem depender apenas da promessa de uma mensalidade fixa.
Perguntas frequentes sobre Volkswagen Sign&Drive seguro incluso
O seguro está incluso no Volkswagen Sign&Drive?
Em geral, os planos incluem uma proteção securitária, mas a cobertura e as condições variam conforme a oferta e o contrato. Confirme os detalhes na proposta vigente.
Quem paga a franquia em caso de acidente no Volkswagen Sign&Drive?
O assinante pode ter de pagar franquia ou participação financeira, conforme o tipo de ocorrência e as condições contratadas. Peça os valores por escrito antes de assinar.
O seguro do Volkswagen Sign&Drive cobre danos a terceiros?
A cobertura e seus limites dependem do contrato. Verifique se há proteção para danos materiais e corporais a terceiros e quais são os valores máximos previstos.
Qualquer pessoa pode dirigir um carro do Volkswagen Sign&Drive?
Não necessariamente. Consulte as regras para condutores autorizados, incluindo eventuais exigências de cadastro, habilitação e idade.
O que devo comparar além do seguro no Volkswagen Sign&Drive?
Compare mensalidade, prazo, quilometragem, custo excedente, manutenção, assistência, regras de devolução, franquias, limites e despesas que não estão incluídas.
Termos relacionados: carro por assinatura Volkswagen, cobertura e franquia de carro por assinatura, Volkswagen Sign&Drive, seguro para carro por assinatura, comparativo de planos de assinatura de veículos, Volkswagen Sign&Drive seguro incluso.